Cont Junior Centenar: ghidul complet pentru părinți, de la prima depunere la 18 ani
Mulți părinți află de Junior Centenar abia când copilul e deja la școală și se întreabă dacă mai merită. Merită, iar regulile sunt mai simple decât par. Mai jos găsiți tot ce trebuie să știți despre un cont Junior Centenar: cine îl are, cum depuneți bani, ce adaugă statul, când se pot retrage banii și cum transformați economiile pentru copii într-o lecție despre bani pe care copilul o înțelege.
Ce este un cont Junior Centenar și cine îl are
Programul a fost creat prin Ordonanța de urgență nr. 104/2018, publicată în Monitorul Oficial pe 4 decembrie 2018. Contul este un depozit de economisire pe numele copilului, la Trezoreria Statului.
Poate fi titular orice copil care îndeplinește două condiții: este cetățean român și nu a împlinit 18 ani. Fiecare copil are dreptul la un singur cont.
Partea care îi surprinde pe cei mai mulți părinți: nu trebuie să deschideți nimic. Ordonanța spune că contul se deschide „automat, la unitățile Trezoreriei Statului, fără a fi necesară o cerere” din partea părinților. Concret, potrivit normelor de aplicare, conturile sunt deschise la Trezoreria Statului Sector 1, codificate cu CNP-ul fiecărui copil, oricare ar fi domiciliul familiei. Nu contează că locuiți în Iași, în Cluj sau într-un sat din Vaslui: contul copilului este tot acolo.
Cât pune statul și în ce condiții
Aici e miezul programului Junior Centenar. Pentru fiecare an în care în contul copilului se depun cel puțin 1.200 lei, statul adaugă o primă de 600 lei. Asta înseamnă că primii 1.200 de lei din fiecare an primesc încă jumătate pe deasupra.
Câteva detalii care contează în practică:
- Pragul se calculează pe an calendaristic. Contează ce se depune între 1 ianuarie și 31 decembrie. Dacă la final de an suma e sub 1.200 lei, prima pentru acel an se pierde, dar soldul primește în continuare dobândă.
- Prima se acordă doar pentru suma minimă. Dacă depuneți 5.000 lei într-un an, prima rămâne tot 600 lei.
- Anul în care copilul împlinește 18 ani nu aduce primă. Ultima primă este pentru anul dinainte.
- Prima se plătește la final, nu anual. Primele se adună și se virează în cont la scadență, adică la 18 ani, împreună cu dobânda.
- Plafonul anual este echivalentul în lei a 100.000 de euro.
Pe lângă primă, sumele depuse primesc o dobândă de 3% pe an, la sold, fără sumele care reprezintă prima. Dobânda se calculează și se plătește la scadență. Normele precizează că se calculează pe zilele calendaristice dintre depunere și scadență, fără capitalizare anuală, deci este o dobândă simplă.
Două lucruri bune, scrise negru pe alb în ordonanță: dobânda și prima nu se impozitează, iar Trezoreria nu percepe comisioane pentru operațiunile din cont.
Pentru copiii ocrotiți în sistemul de protecție specială, depunerea minimă de 1.200 lei pe an se face din bugetul Ministerului Muncii, astfel încât și ei să primească prima. Dacă un astfel de copil este adoptat, de la data adopției suma revine părinților adoptivi.
Cum depuneți bani în contul copilului
Ordonanța permite depuneri „oricând”, în lei, de la reprezentantul legal al copilului „sau de către alte persoane”. Există trei căi:
- Virament bancar, de la orice bancă, inclusiv din internet banking.
- Mandat poștal, la oficiile Poștei Române.
- Numerar, la casieria unei unități a Trezoreriei Statului.
Pentru virament, IBAN-ul publicat în normele de aplicare din 16 ianuarie 2019 este RO17TREZ701460101XXXXXXX. Ultimele șapte caractere sunt chiar litera X, nu un cod de completat. La beneficiar se trec obligatoriu numele, prenumele și CNP-ul copilului, pentru că după CNP știe Trezoreria în contul cui ajung banii.
Dacă vreți să vedeți exact ce scrieți în fiecare câmp al ordinului de plată, ce faceți dacă ați greșit o cifră din CNP și cum se calculează dobânda pe fiecare depunere, puteți citi ghidul ZestreaMea despre depunerile în Junior Centenar, care trimite la articolele din norme pentru fiecare regulă.
Cel mai simplu obicei este o plată lunară automată de 100 lei. Douăsprezece luni a câte 100 lei înseamnă exact pragul de 1.200 lei, deci prima de stat e asigurată fără să vă mai gândiți în decembrie.
Ce pot face bunicii și nașii
Bunicii și nașii pot depune și ei în contul copilului, pe numele și CNP-ul lui. Foto: RDNE Stock project, Pexels License
Pentru că legea permite depuneri de la „alte persoane”, bunicii, nașii, unchii sau prietenii familiei pot pune bani direct în contul copilului, cu aceleași date: IBAN-ul Trezoreriei, numele și CNP-ul copilului. Nu au nevoie de acordul nimănui și nu trebuie să treacă banii prin părinți.
Câteva idei care funcționează în multe familii:
- Împărțiți pragul. 1.200 lei pe an pot fi 50 lei de la părinți și 50 lei de la bunici, în fiecare lună.
- Transformați un cadou într-o depunere. La botez, la ziua copilului sau de sărbători, o parte din bani poate merge în cont. Nu uitați însă că prima se dă doar pentru 1.200 lei pe an: o sumă mare depusă o dată aduce prima doar pentru acel an.
- Dați datele de plată doar celor care chiar depun. CNP-ul copilului este o dată personală și merită tratat ca atare.
Când se pot retrage banii
Regula generală este simplă: banii stau în cont până la 18 ani. La împlinirea vârstei, titularul poate retrage toată suma. Dobânda și primele cumulate se virează în cont în cel mult 15 zile lucrătoare de la scadență.
Retragerea se face la unitatea Trezoreriei Statului din localitatea de domiciliu a tânărului, cu cartea de identitate în original. Altcineva poate retrage doar cu împuternicire notarială. După 18 ani contul nu mai beneficiază de condițiile programului, așa că nu are rost ca banii să rămână acolo.
Înainte de 18 ani, ordonanța permite retragerea doar în situații excepționale:
- cheltuieli de sănătate pentru tratarea copilului în cazul unor boli cu risc de deces (legea enumeră, între altele, boli rare, afecțiuni oncologice, boli hematologice, diabet, malformații congenitale);
- cheltuieli pentru servicii medico-sociale sau recuperare medicală complexă, în cazul tulburărilor pervazive de dezvoltare;
- decesul titularului.
Mai trebuie știut că sumele din cont nu pot fi cesionate sau gajate. Nu sunt bani de care să vă puteți folosi pe parcurs; sunt banii copilului, pentru majorat.
Cât poate aduna copilul: un exemplu de calcul
Cât înseamnă toate acestea în lei? Simulările publicate de ZestreaMea, calculate cu dobânda simplă de 3% și depuneri la începutul fiecărei luni, arată diferența pe care o face pragul anual:
| Depunere lunară, de la naștere | Total depus | Dobândă | Prime de stat | Total la 18 ani |
|---|---|---|---|---|
| 50 lei | 10.800 lei | 2.930 lei | 0 lei | 13.730 lei |
| 100 lei | 21.600 lei | 5.859 lei | 10.800 lei | 38.259 lei |
| 200 lei | 43.200 lei | 11.718 lei | 10.800 lei | 65.718 lei |
Cu 50 lei pe lună pragul nu se atinge niciodată, așa că se pierd toate primele. Dublarea sumei lunare aproape triplează totalul. Peste prag, fiecare leu în plus primește doar dobânda de 3%. Calculele sunt ilustrative și nu țin cont de inflație; regulile programului pot fi modificate prin lege.
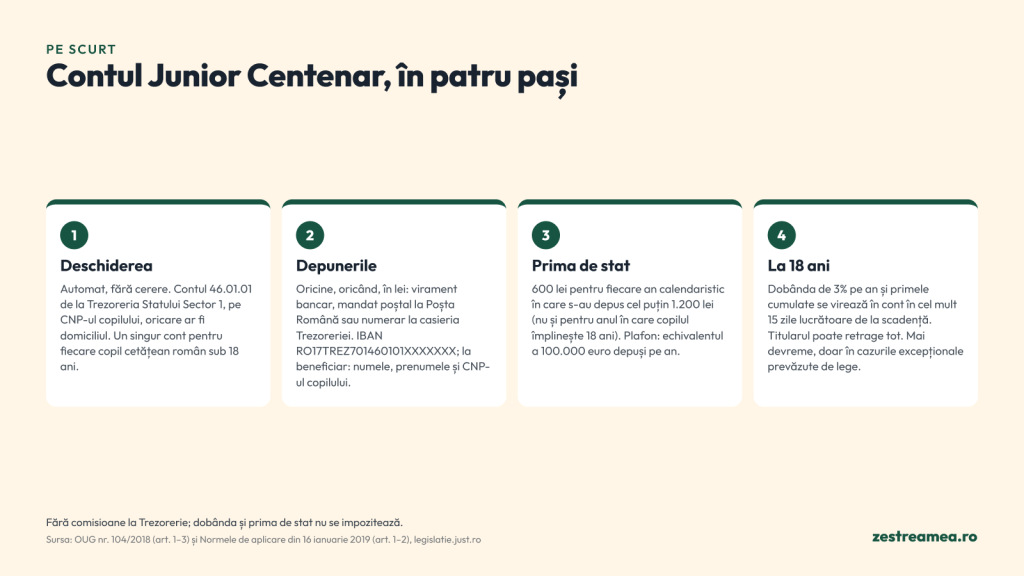
Fără comisioane la Trezorerie; dobânda și prima de stat nu se impozitează. Sursa: OUG nr. 104/2018 (art. 1–3) și Normele de aplicare din 16 ianuarie 2019 (art. 1–2), legislatie.just.ro
Din economii, o lecție de educație financiară pentru copii
Un cont la Trezorerie, pe care copilul nu îl vede, nu îl învață singur nimic despre bani. Lecția apare când îi arătați ce se întâmplă și îl lăsați să facă și el pași mici, pe măsura vârstei.
Pușculița în trei, acasă. Pentru copiii de aproximativ 5–10 ani, banii primiți se împart în trei borcane: unul pentru cheltuieli mici, unul pentru economisit spre un scop și unul pentru dăruit. O regulă de pornire ușor de ținut minte este jumătate, un sfert, un sfert: din 20 lei, 10 lei, 5 lei și 5 lei. Decide copilul, nu părintele.
Obiective pe etape. Un scop mare, cum ar fi o bicicletă, devine mai ușor de urmărit dacă îl împărțiți în etape mici, fiecare sărbătorită. Copilul vede cât mai lipsește și cât pune pe săptămână ca să ajungă.
Legătura dintre borcan și cont. Când borcanul de economii se umple, o parte poate merge în contul Junior Centenar. Așa copilul vede că bănuții lui fac parte dintr-un plan mai mare.
Pe vârste, câteva idei concrete:
- 6–8 ani: desenați împreună un arc cu 18 raze și colorați câte o rază pentru fiecare an în care s-au strâns 1.200 lei în cont.
- 9–11 ani: explicați prima de stat ca pe un bonus pentru răbdare: dacă se strâng 1.200 lei într-un an, statul mai pune 600 lei, adică jumătate în plus.
- 12–14 ani: calculați pe hârtie diferența dintre dobânda simplă și cea compusă, pornind de la regulile contului.
- 15–17 ani: planificați împreună ce face cu banii la 18 ani: studii, permis, primul calculator pentru muncă. Ca reper, estimările publicate pe aceeași platformă, pe baza unor surse de presă din 2026, dau azi circa 3.750 lei pentru un permis auto și circa 47.250 lei pentru trei ani de facultate în alt oraș, cu cămin (la data scrierii, octombrie 2026).
Pentru cei mici există și varianta jucată: „Anul Anei” este un joc gratuit pentru copiii de 6–8 ani, în care bănuții se împart în borcane lună de lună, iar luna august vorbește despre economisirea pe termen lung.
Ce trebuie să rețineți
O platformă de educație financiară precum ZestreaMea nu ține bani și nu este o bancă sau un produs de investiții: contul copilului rămâne la Trezoreria Statului, iar banii de buzunar rămân la familie. Ce poate face familia este să atingă pragul în fiecare an și să-l folosească drept prilej de discuție cu copilul.
Lista scurtă pentru săptămâna aceasta:
- Setați o plată lunară de 100 lei către IBAN-ul Trezoreriei, cu numele și CNP-ul copilului.
- Verificați CNP-ul cifră cu cifră înainte de prima plată.
- Spuneți-le bunicilor și nașilor că pot depune direct în cont.
- Puneți acasă trei borcane și alegeți împreună cu copilul primul scop.
Acest articol are scop informativ și nu reprezintă consultanță financiară. Înainte de o depunere mare, confirmați condițiile la o unitate a Trezoreriei Statului.
Întrebări frecvente
Trebuie să deschid contul Junior Centenar la Trezorerie?
Nu. Contul se deschide automat pe numele copilului, la Trezoreria Statului Sector 1, fără nicio cerere din partea părinților.
Cât dă statul în contul Junior Centenar?
600 lei pentru fiecare an în care în cont s-au depus cel puțin 1.200 lei. Primele se adună și se plătesc la 18 ani, împreună cu dobânda de 3% pe an.
Pot depune bunicii în contul Junior Centenar?
Da. Legea permite depuneri de la orice persoană, prin virament, mandat poștal sau numerar la Trezorerie, cu numele, prenumele și CNP-ul copilului la beneficiar.
Când se pot scoate banii din Junior Centenar?
La 18 ani, titularul poate retrage toată suma. Mai devreme, doar pentru tratamentul unor boli grave, pentru recuperarea în tulburările pervazive de dezvoltare sau în caz de deces.
Se plătesc impozit sau comisioane?
Nu. Dobânda și prima de stat nu se impozitează, iar Trezoreria nu percepe comisioane pentru operațiunile din cont.
Articol scris de Loredana Vale, care lucrează în comunicare și relații publice, în Cluj-Napoca. A publicat interviuri cu primari și funcționari publici din orașe europene.